클리오, 지금 투자관점에서는?
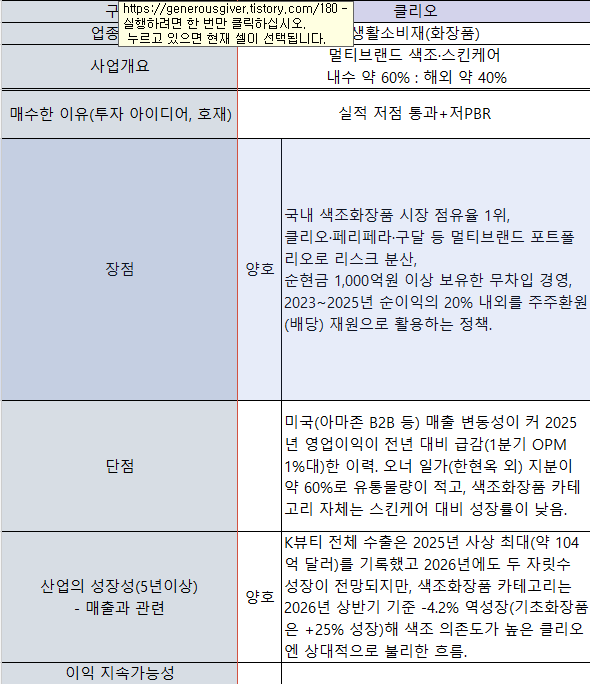
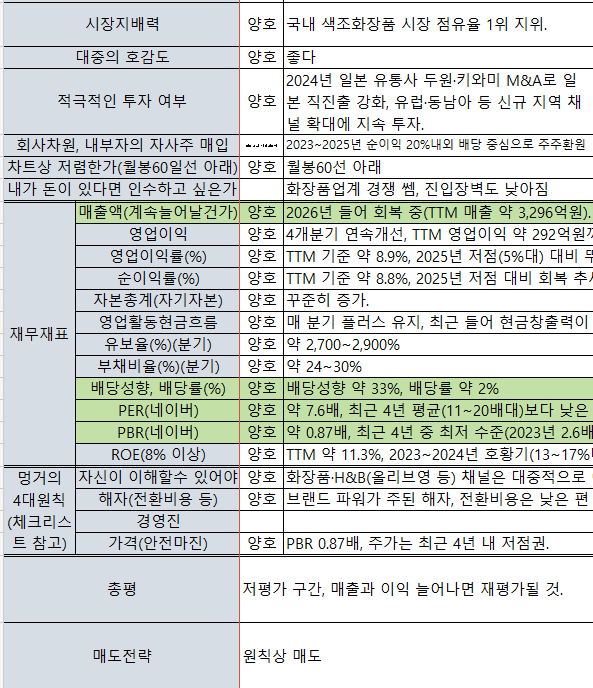
- 저평가 국면: PBR 0.87배로 최근 4년 내 최저권, PER도 7.6배 수준입니다. 2023년 PBR 2.6배였던 것과 비교하면 밸류에이션이 크게 낮아졌습니다.
- 실적 바닥 통과 신호: 2025년 미국(아마존 B2B) 등 해외 매출 부진으로 영업이익이 급감(1분기 OPM 1%대까지 하락)했지만, 이후 분기마다 개선되며 TTM 영업이익이 약 292억원까지 회복됐습니다. 매출도 2026년 들어 반등 조짐입니다.
- 재무 건전성은 우수: 순현금 1,000억원 이상 보유, 부채비율 24~30%대로 낮고, 영업활동현금흐름도 꾸준히 플러스입니다.
- 경계할 점: ①색조화장품 카테고리 자체가 글로벌에서 스킨케어 대비 성장이 둔화되고 있고(2026년 상반기 색조 -4.2% vs 기초 +25%), ②해외(특히 미국) 매출 변동성이 여전히 크며, ③2025년 결산배당이 전년 400원→250원으로 줄어든 점, ④오너 일가 지분이 60%대로 높아 경영권 이슈나 유통물량 측면의 매력은 낮습니다.
'금융 경제 > 단순하게 주식하기' 카테고리의 다른 글
| 쿠쿠홀딩스 - 성장성까지 겸비한 배당주 (0) | 2026.04.21 |
|---|---|
| 부동의 1위 프로그램 V3를 보유한 회사, 안랩 (1) | 2025.09.18 |
| 윈스테크넷 (3) | 2025.09.10 |
| 만년 저평가 지주사 GS (1) | 2025.09.03 |
| 건설업 호황을 기다리며.. 삼일기업공사 고배당주 (2) | 2025.08.29 |


